Фиг.1 Предмет на счетоводството
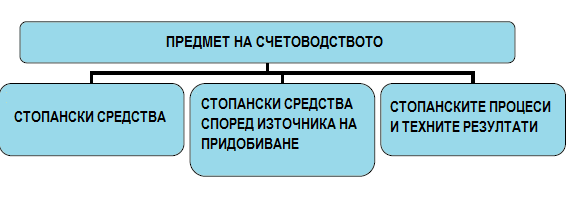
Счетоводните обекти могат да се групират в две групи:
I – обезпечаващи икономическата дейност на предприятието
1) стопански средства;
2) източниците на стопанските средства.
II - компоненти на икономическата активност:
1) бизнес процеси.
Обектите на счетоводството се изразяват в парично изражение. Класификация на икономическите ресурси е по състава и разположение. Необоротните активи включват нематериални активи, дълготрайни активи в процес на изграждане, инвестиции в материални активи, дългосрочни инвестиции, отсрочени данъчни активи, други нетекущи активи.
- Нематериалните активи са обекти за дългосрочна употреба, без физическа основа, но имат оценка и носят полза: обекти на интелектуалната дейност (изключителни права върху изобретения, промишлен дизайн, полезни модели, компютърни програми, бази данни, търговска марка, марки за услуги и т.н.), както и репутация. Нематериалните активи прехвърлят тяхната стойност за създаване на продукта т.е. те имат амортизация.
- Основни средства (дълготрайни материални активи) – това са средствата на труда, които се използват за производството на продукцията и за оказване на услуги. Тяхната стойност се прехвърля в създадените продукти постепенно, на части т.е. те са амортизируеми.
- Дългосрочни инвестиции - всички видове финансови инвестиции за повече от един отчетен период: Инвестиции в дъщерни и асоциирани предприятия, в държавни ценни книжа, както и предоставени заеми на други организации.
- Активи по отсрочени данъци – те са част от данъчните временни разлики, които трябва да доведат до намаляване на данъка върху доходите.
Текущите активи (оборотен капитал) се състоят от материали, оборотни активи, парични средства:
Материали - това са суровини, специално облекло, гориво, закупени полуготови изделия, компоненти, резервни части, незавършено производство, животни за отглеждането и угояване и други.
В зависимост от източниците на образуване и предназначение стопанските средства се разделят на собствен капитал и дълг (привлечен капитал).
Собствен капитал - е нетната стойност на активите, определена като разлика межди стойност на активите (имот) и задълженията.
Собственият капитал може да се състои от основен, допълнителен и резервен капитал, и финансови резултати.
Основният капитал е съвкупност от паричните депозити (акции по номинална стойност) от основателите (участниците) в имуществото на организацията при нейното създаване. Основният капитал на дружеството не е константа. Фирмата може да увеличи или намали основния си капитал, когато променя своята структура.
Резервен капитал – това са резервни средства на дружеството, предназначени за покриване на загубите и за изплащане на облигации и за обратно изкупуване на акции на дружеството при липса на други средства.
Неразпределена печалба - печалбата се разпределя въз основа на решение на общото събрание. Формира се въз основа на балансовата печалба.
По дейността на предприятието стопанските средства се изменят в хода на стопанския цикъл, който се състои: поръчка, производство, продажба, процес на обръщение.
В счетоводството тези процеси са представени от отделни стопански сделки, чието съдържание включва движението на средства и промяна на формата на собственост.
Процесът на поръчка се явява първата фаза в цикъла на движение на стопанските средства, като дружеството придобива предметите на труда и средства на труда, формира средства за производство и дистрибуция. По време на процеса на поръчка се отчитат бизнес транзакции свързани с получаването на суровини, ползвани транспортни услуги и други.
В производственият процес се осъществява основната задача - производството на готови продукти, изпълнение на работи и услуги, начисляване на заплати, амортизация на дълготрайни активи и т.н.
В процеса на продажби се сключват договорни задължения с клиенти на готовата продукция, предоставят се услуги, отчитат се приходи от продажби, отписват се изделия и материални запаси. Като финансовият резултат се отчита по сметката "Печалби и загуби".
В процеса на обръщение се включват разчетни взаимоотношения с различни дебитори и кредитори.
Тези процеси са взаимно свързани, допълват се и подлежат на отчитане.
ИЗПОЛЗВАНА ЛИТЕРАТУРА:
1. Янков, В. и колектив, Основи на счетоводството, Габрово : Екс-Прес, 2013. |